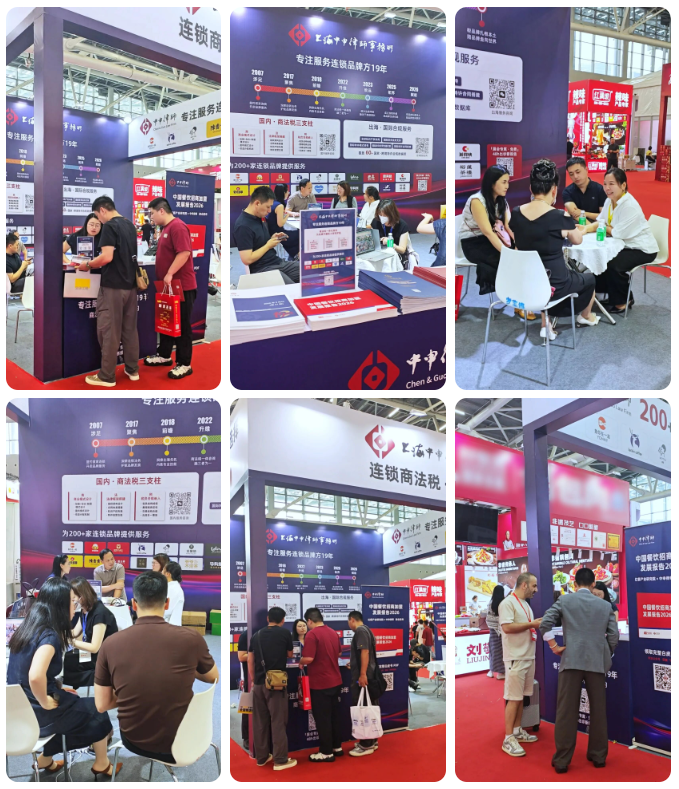
9月21日至23日,由世界中餐业联合会指导、红餐网主办的红餐·第36届全球餐饮产业博览会暨2026中国餐饮品牌节在广州广交会展馆举办。
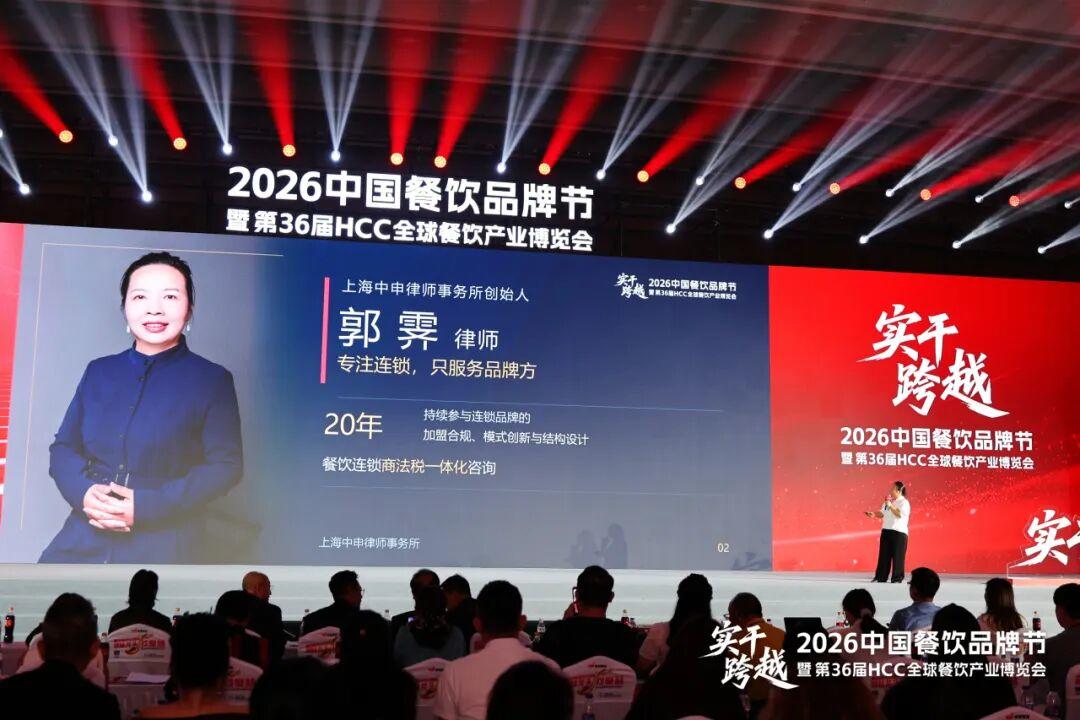
上海中申律师事务所出席这一行业年度盛会,创始人郭霁律师带来两场实战主题分享,并携《中国餐饮招商加盟发展报告2026》精彩亮相,与现场餐饮人共探连锁增长新路径。
1演讲分享
本届品牌节上,郭霁律师先后亮相“2026中国餐饮品牌大会”与“餐饮赋能系列私享会”两大核心场次,分别从行业趋势与实战操作两个维度,为餐饮人带来高浓度的认知输出。
黄金十年,老炮与新炮同台竞技
大会上,郭霁律师带来《餐饮连锁的下一个黄金十年:牌桌重开,谁能留下?》主题演讲。她指出,虽然餐饮行业进入存量竞争阶段,门店总数约747万家,但连锁化率目前约25%,参照日本、美国的经验,连锁化率仍有巨大上升空间。即使门店总量不变,连锁化率从25%提升至50%,连锁门店净增空间就达187万家。按平均每个品牌40家店测算,未来将新增约1.17万个连锁品牌。
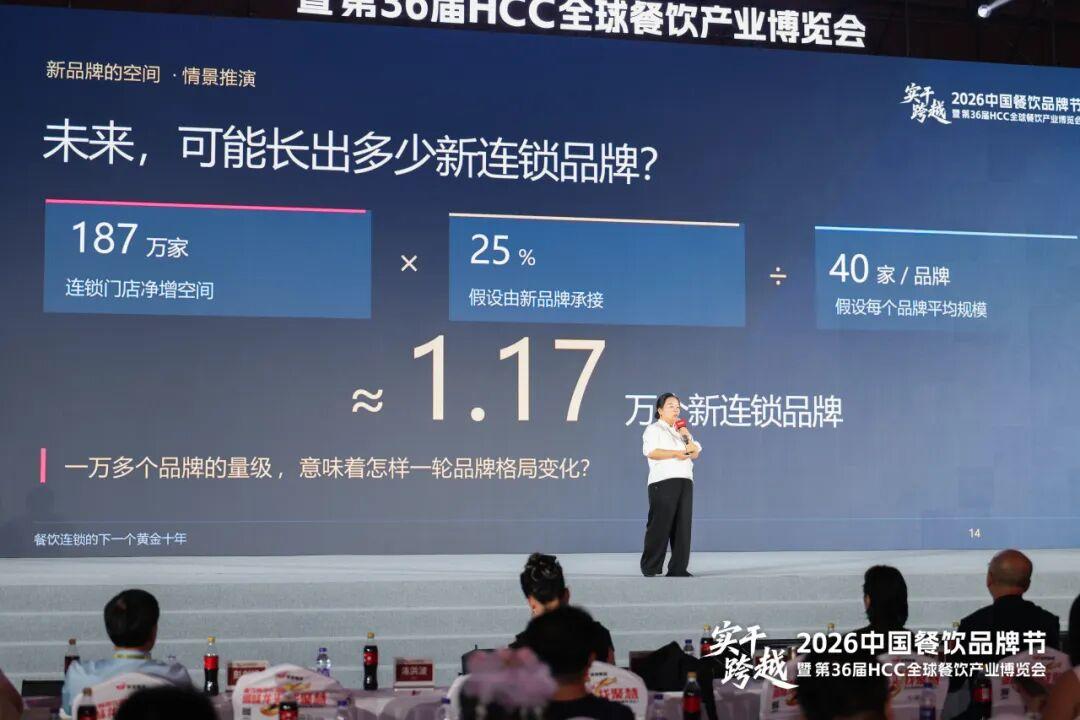
“过去用40年时间才走到25%,未来十年将完成一次大的迭代。”郭霁律师判断,餐饮连锁化进程不会因某个人、某一件事而停止,这个路线甚至在走深、速度在加快。
这轮黄金机会将归属于谁?郭霁律师给出了三个关键变量:
一是AI平权。 AI拉平的不仅是知识,还有部分组织能力。过去需要自建的能力,今天可以通过市场服务以更低成本获取。
二是00后一代崛起。 以00后为代表的新一代既是新的消费者,也是新的创业者。他们没有历史包袱,能够带来新的表达、新的组合与新的品牌。
三是第三方服务供给更加充足。 供应链、培训、物流等配套服务体系日益成熟,创业门槛大幅降低。
郭霁律师同时提醒,上牌桌虽然更容易,但留在牌桌上更难。行业有十年的机会,但没有十年可以浪费。旧的粗放空间在收窄,合规是入场券。
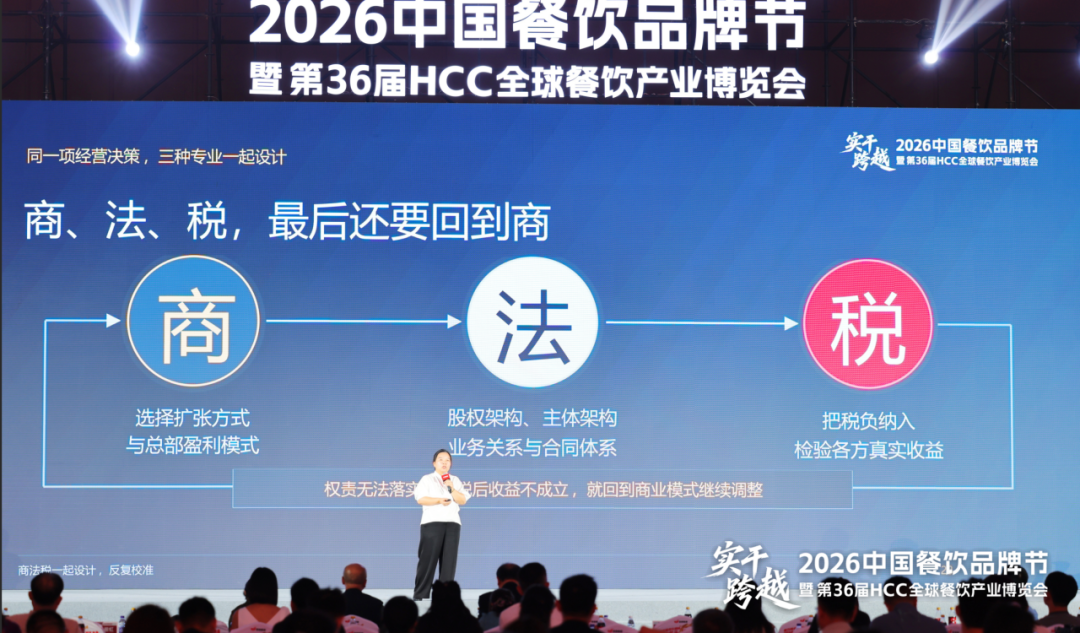
至于餐饮品牌如何才能留在牌桌上,郭霁认为,需要“商法税”一体化。首先是选择合适的扩张模式,包括直营、加盟、联营、合作制等;其次是根据法律搭架构,如果架构搭起来不对、不通,可能会涉及法律红线;最后是把税负纳入商业模式,还没开始赚钱,就要把税算进去。
商法税一体化:留在牌桌上的核心能力
私享会中,郭霁律师以《餐饮连锁商法税一体化》为主题,用两个半小时的深度讲解,将商业模式、法律架构与税负合规整合为一张决策图。她从一家店、多家店到规模化扩张层层递进,拆解了连锁扩张中合同关系、股权架构与税务合规的核心逻辑。
郭霁律师首先从当下承压讲起。她指出,不合规的时代已经过去了。所有收入都要合规,利润要看税后结果。压力已经进入每一次收款、合作与扩张决策当中。
政策面,全国统一大市场建设推进,税收洼地招商被禁止,平台数据向税务局全面申报;技术面,金税四期从“以票控税”走向“以数治税”,要求企业实现合同流、发票流、资金流、业务流、信息流的“五流合一”。
面对日益严格的监管环境,郭霁律师分析指出,连锁品牌的底层逻辑是“商法税一体化”。
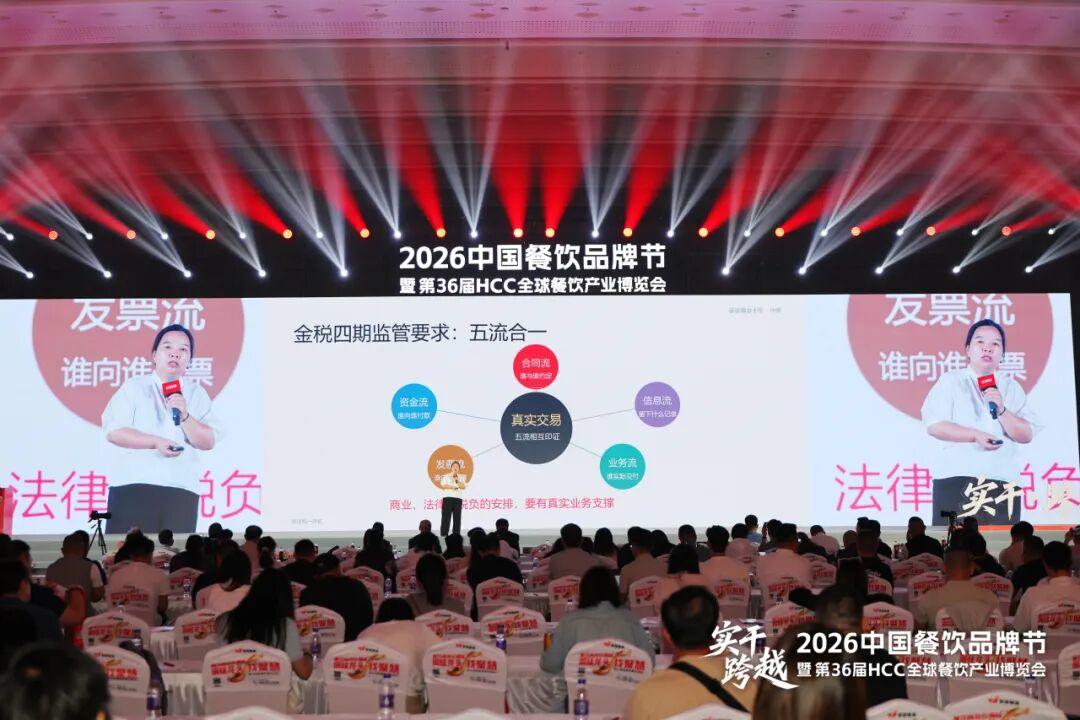
那么,连锁品牌应当如何构建商法税一体化体系?郭霁律师给出了清晰的逻辑路径。
⌈第一步⌋
定·商业模式
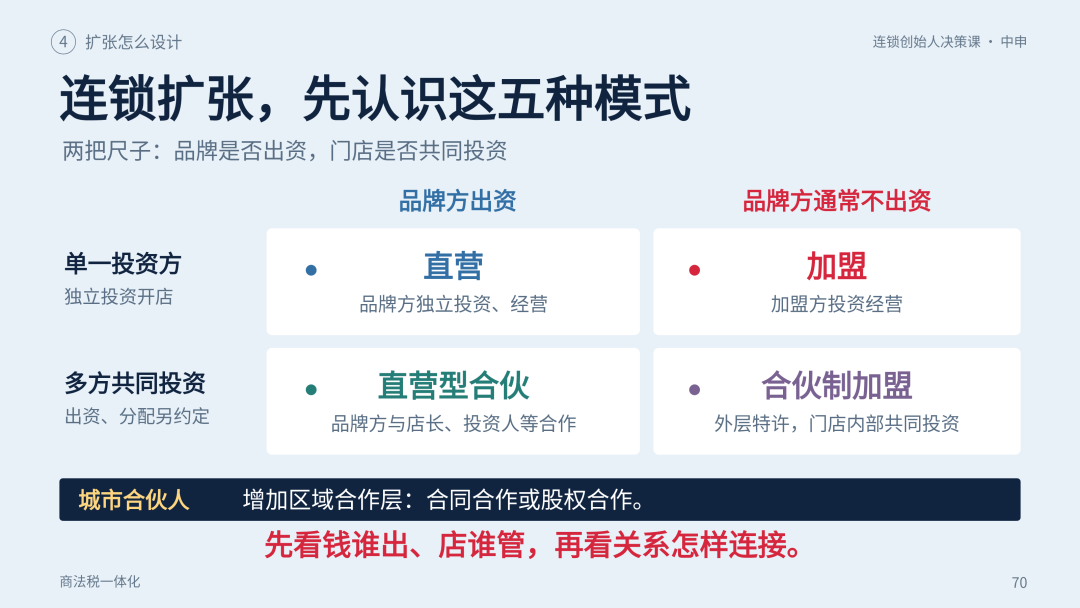
郭霁律师系统梳理了连锁扩张的五种模式:
直营模式下,品牌方出资、主导经营,可选择全资子公司或分公司。
直营型合伙,品牌方与店长、总部高管、其他投资人共同出资,股东协议约定出资、决策、分配、退出。
加盟模式下,品牌方输出经营资源、规则与持续支持,加盟方投资经营。
合伙制加盟,外层是特许经营,内层是门店投资安排。
城市合伙人,则增加区域合作层,可以是合同合作或股权合作。
她用一张表总结了五种模式的合作结构、收益与税负:
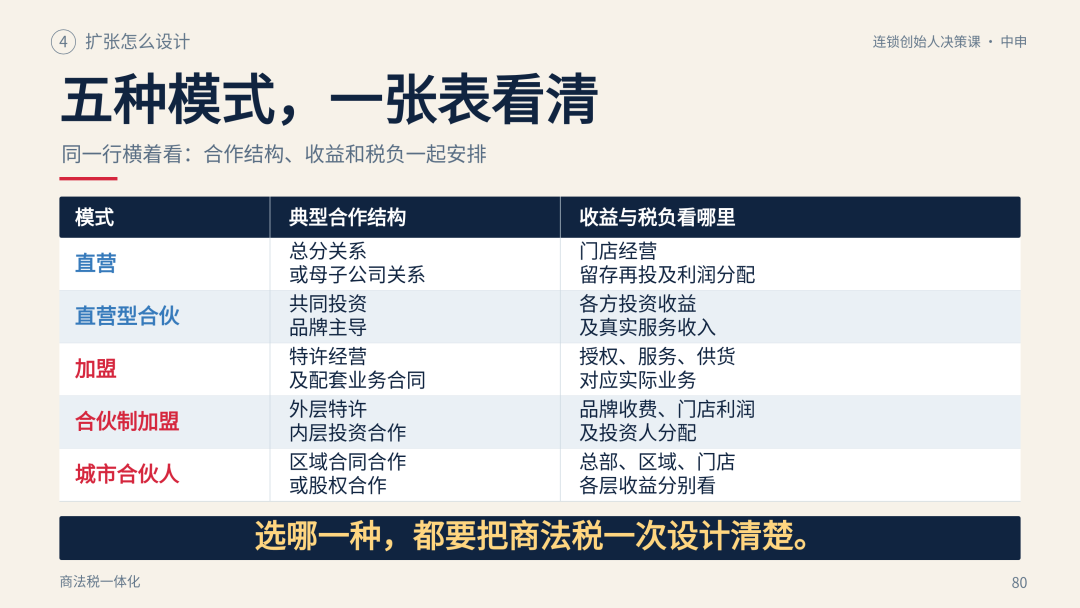
“不管白猫黑猫,能抓老鼠就是好猫。”郭霁律师强调,不急着定义自己是“加盟”还是“合伙”,可以选,可以换,也可以组合。模式为目标服务,选择随阶段调整。
⌈第二步⌋
搭·法律架构
商业模式确定后,第二步是搭法律架构。郭霁律师通过一家店、多家店、规模化三个阶段,层层拆解合同关系与股权结构的变化。
一家店,要先把人和合同对上。股东协议、租赁合同、劳动合同、采购合同、平台服务协议、餐饮服务合同——每一段关系都有对应的合同。
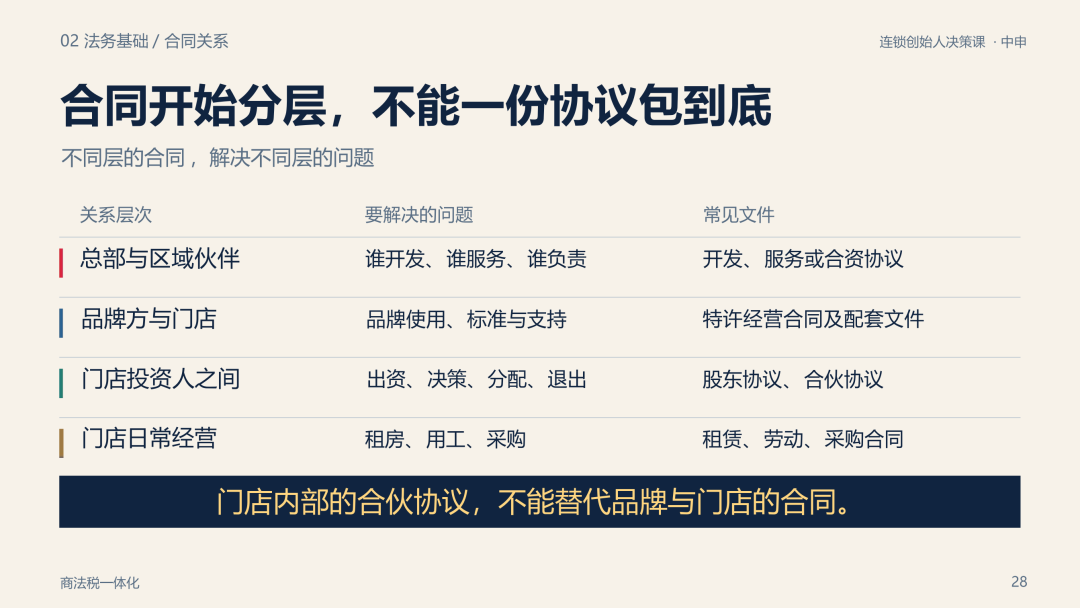
多家店,新增的是总部与门店的关系,合同开始分层,不能一份协议包到底。
规模化之后,需要一套能够衔接的合同体系:品牌层、供应链层、区域层、股权层,各有对应的关系和文件。
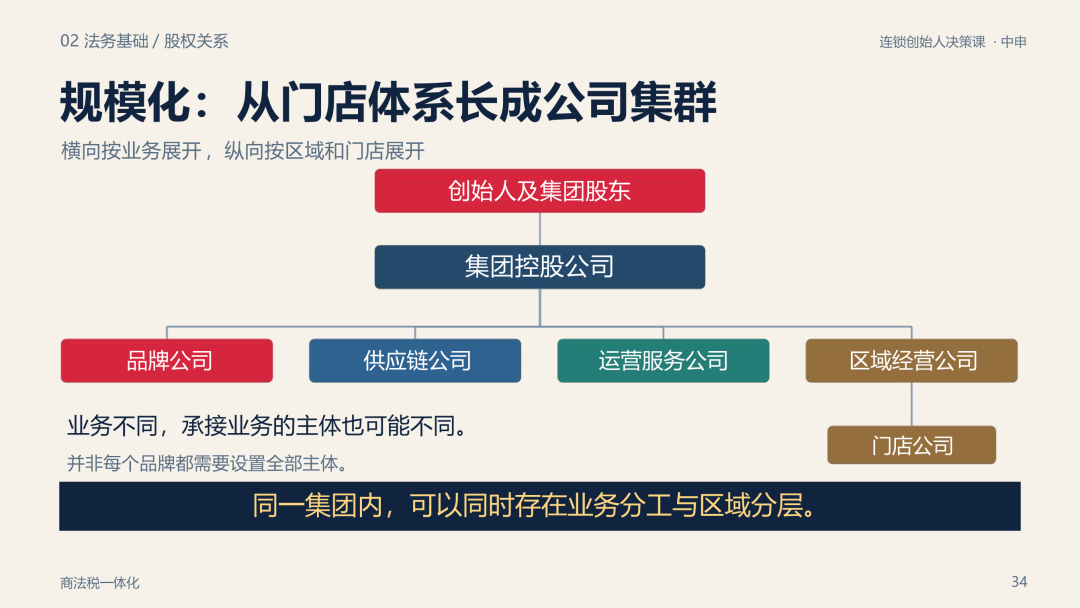
在股权结构方面,连锁化意味着从个人分别持有门店,演变为通过总部组织门店。区域扩张时,总部与门店之间增加区域层;规模化之后,从门店体系长成公司集群,横向按业务展开,纵向按区域和门店展开。
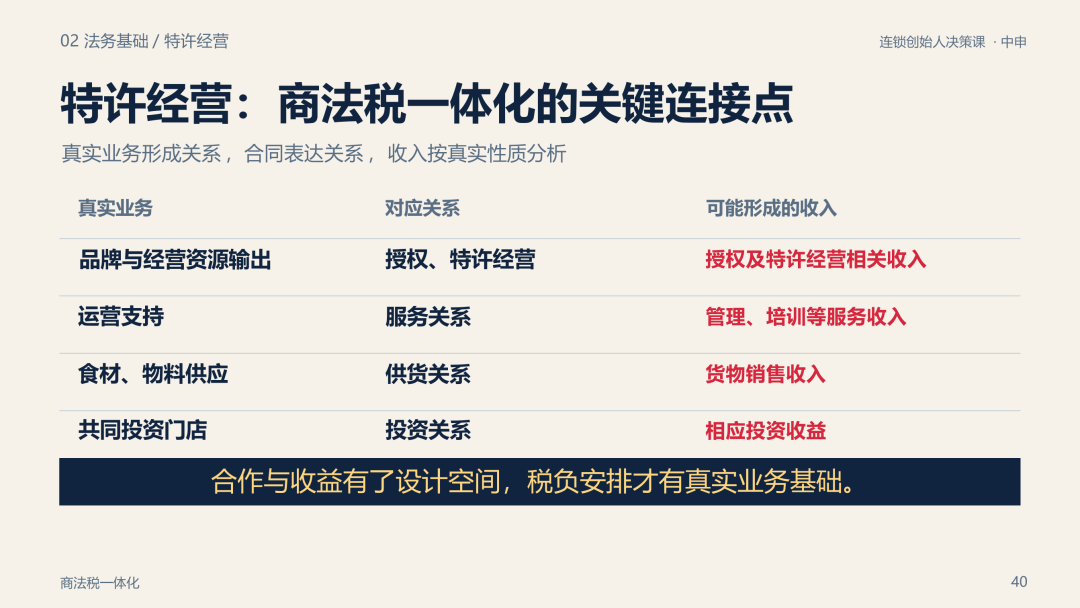
而在这其中,特许经营是商法税一体化的“龙眼”。郭霁律师强调,是否构成特许经营,要看实际关系,而不是合同名称。判断是否构成特许经营,要看三个要素:经营资源许可、统一经营模式、支付特许费用。
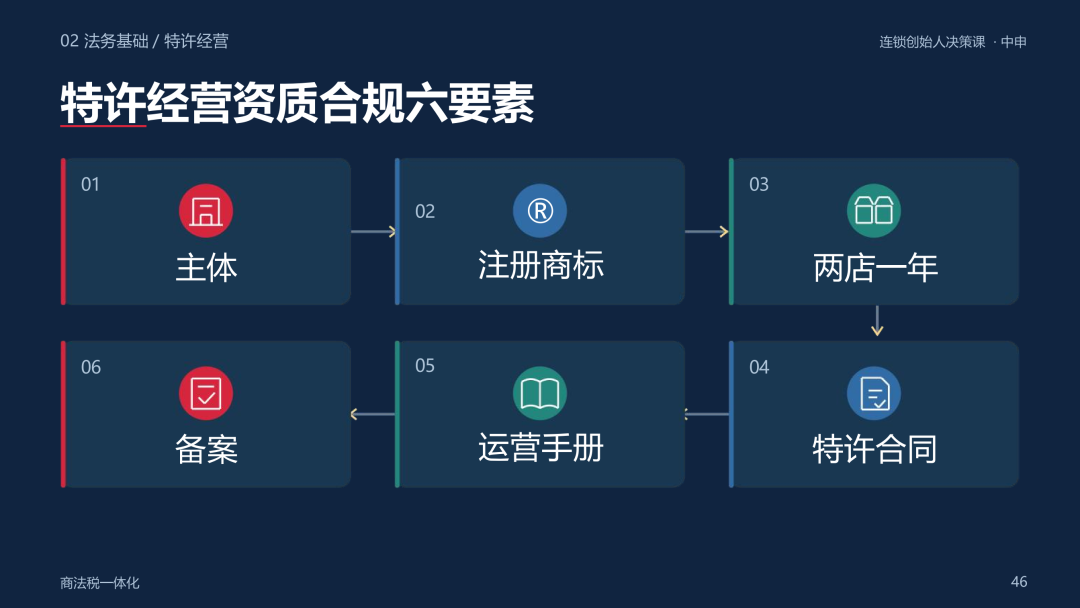
特许经营“资质”合规有六要素:主体、注册商标、两店一年、特许合同、运营手册、备案。过程合规同样重要:招商广告、信息披露、合同期、冷静期。
⌈第三步⌋
算清·税负
法律架构搭好后,第三步是算清税负。郭霁律师先带大家认清餐饮连锁相关的三类主要税种:增值税、企业所得税、个人所得税。
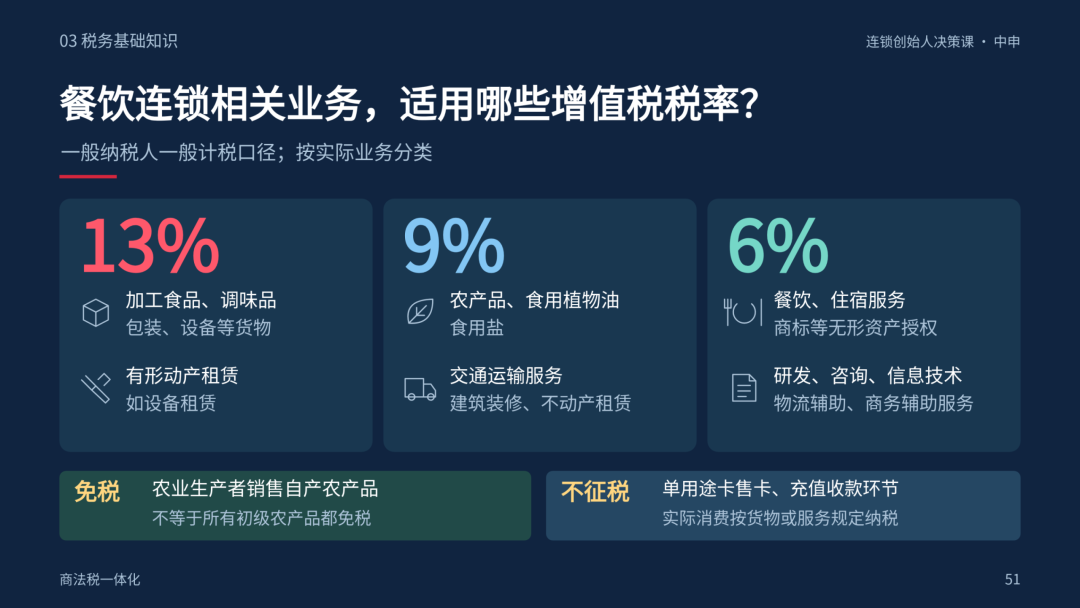
增值税方面,一般纳税人适用13%、9%、6%三档税率。加工食品、调味品、包装、设备等货物适用13%;农产品、食用植物油、交通运输、建筑装修等适用9%;餐饮住宿服务、商标等无形资产授权、研发咨询等适用6%。小规模纳税人则适用3%征收率,符合现行优惠的业务减按1%征收。
企业所得税方面,基本税率为25%。符合小型微利条件的,实际税负可降至5%。个人所得税方面,股息红利适用20%,经营所得适用5%—35%,综合所得适用3%—45%。
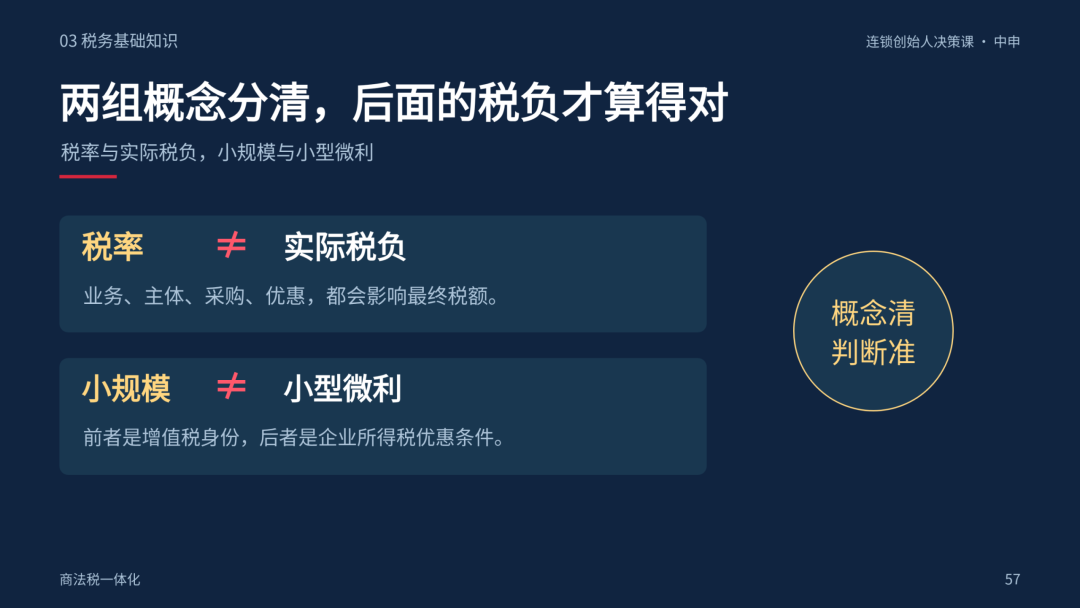
郭霁律师特别提醒,要分清两组概念:税率不等于实际税负,小规模不等于小型微利企业。
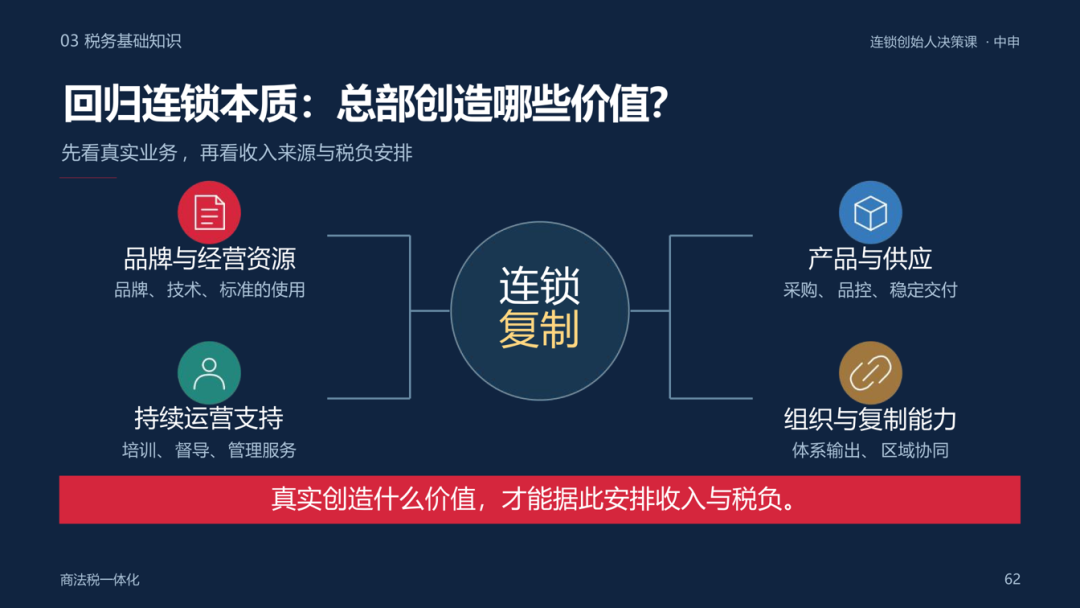
讲完税务基础,她带大家回到连锁的本质——总部到底创造什么价值?品牌与经营资源、持续运营支持、产品与供应、组织与复制能力,这才是总部真实创造的价值。真实创造什么价值,才能据此安排收入与税负。
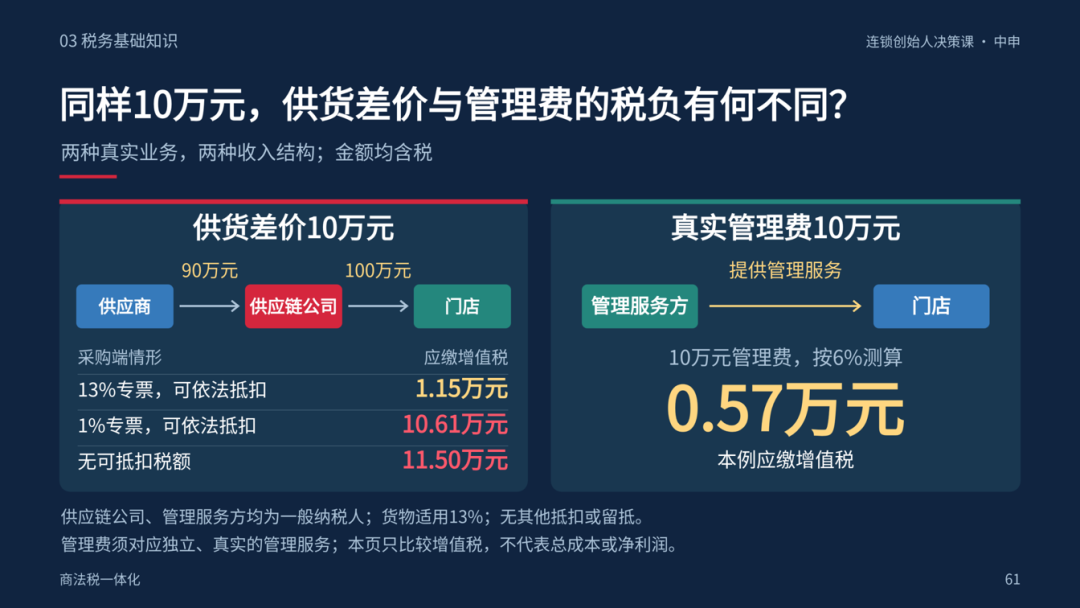
然而,不少加盟型品牌把重要的总部收益放在供应链差价上。郭霁律师指出,供应链差价模式税负承压——货物适用13%税率,有限的差价空间可能被税款压缩。
她用一组数据做了直观对比:同样赚10万元,如果是供货差价,采购端取得13%专票可抵扣时,应缴增值税1.15万元;取得1%专票时,应缴增值税10.61万元;无可抵扣税额时,应缴增值税11.50万元。而如果是真实管理费10万元,按6%测算,应缴增值税仅0.57万元。
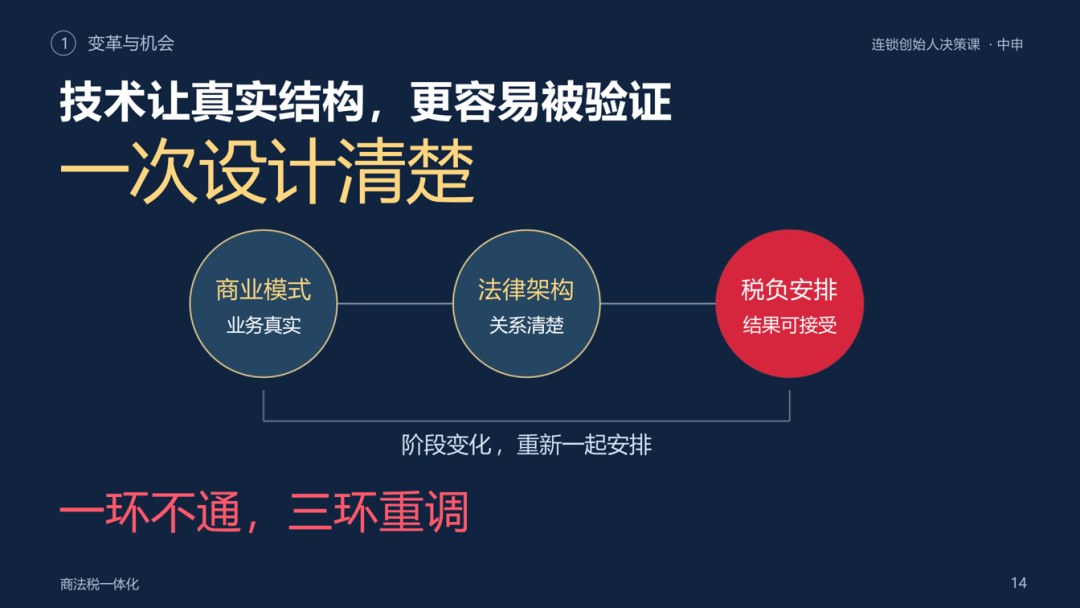
“商法税要形成一个动态的平衡,企业才能够活下来。”郭霁律师总结,商业模式、法律架构、税负安排,一次设计清楚。一环不通,三环重调。阶段变了,再一起调整。
如果权责无法落实,或税后收益不成立,就要回到商业模式继续调整。
2红餐X中申联合发布:
《中国餐饮招商加盟发展报告2026》
本次展会期间,红餐产业研究院联合上海中申律师事务所发布了《中国餐饮招商加盟发展报告2026》,为行业提供科学合规指引。
报告指出,餐饮招商加盟已由“粗放扩店”转入“理性筛选”时代,扩张模式需要与法律关系及税务安排相互匹配,避免经营中的局部问题累积为系统性风险。
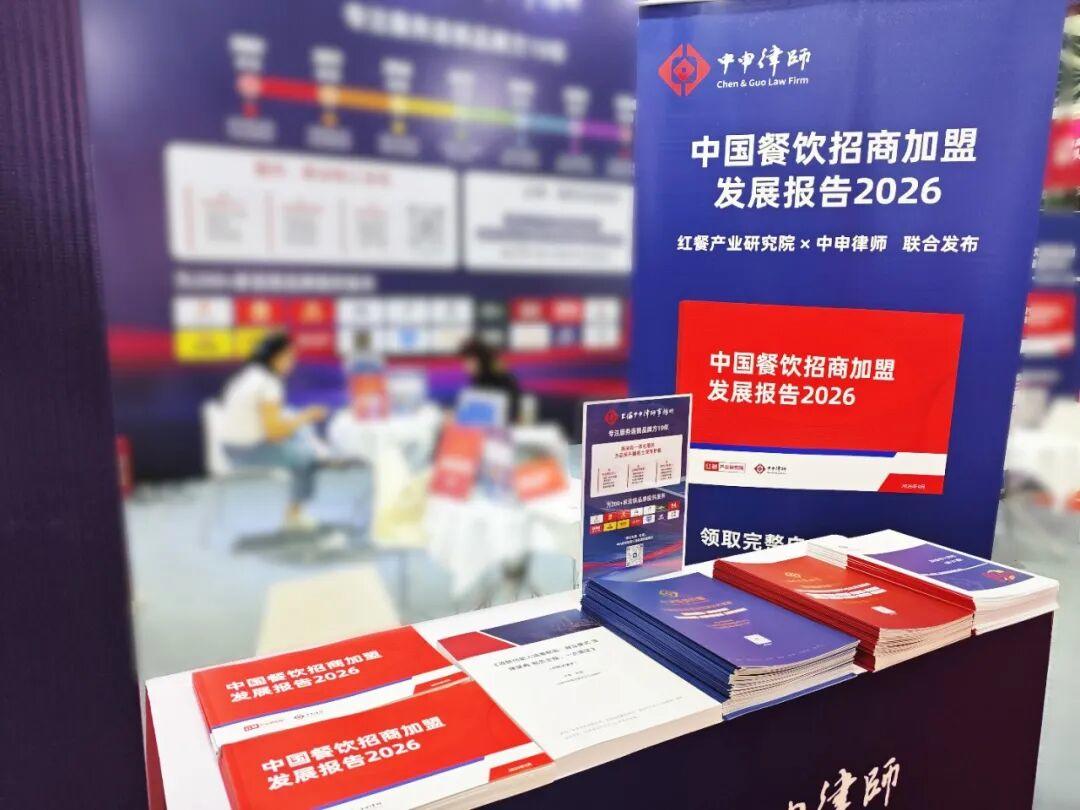
为帮助餐饮从业者更详细地了解餐饮招商加盟的发展趋势,红餐产业研究院联合上海中申律师事务所推出《中国餐饮招商加盟发展报告2026》电子版。
⌈获取方式⌋
在“中申律师”微信公众号后台,发送“招商加盟”,即可获取全文版。
步骤一:关注【中申律师】微信公众号;
步骤二:在后台回复“招商加盟”即可限时获取本报告的完整版。
3展位现场:专业赋能,面对面对话
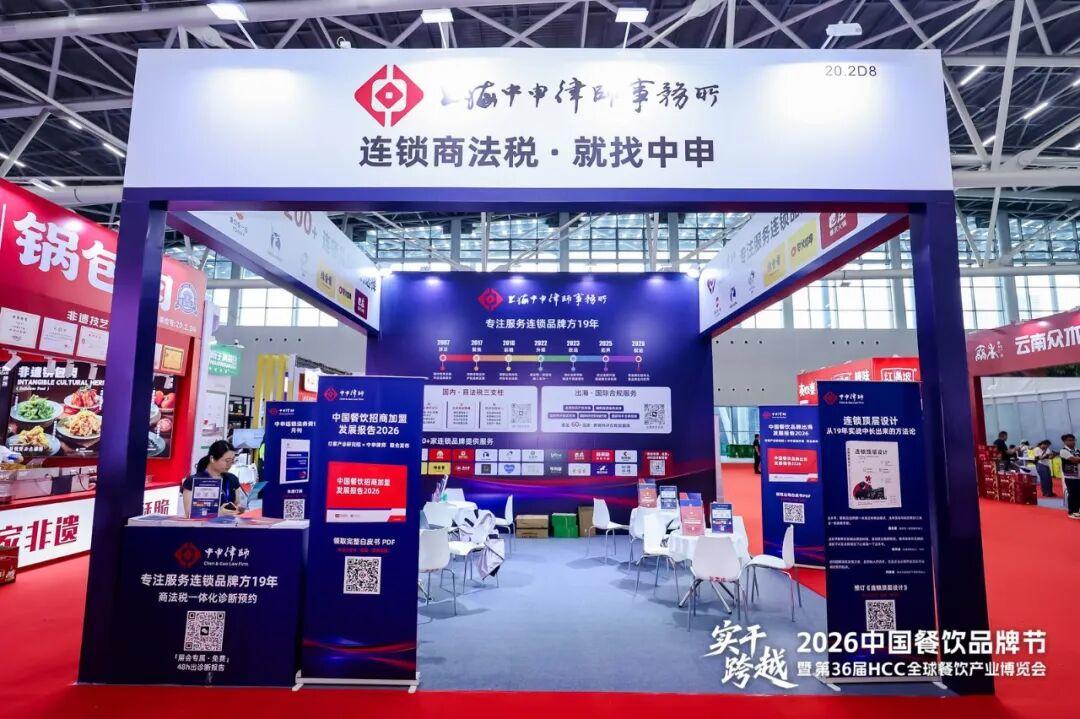
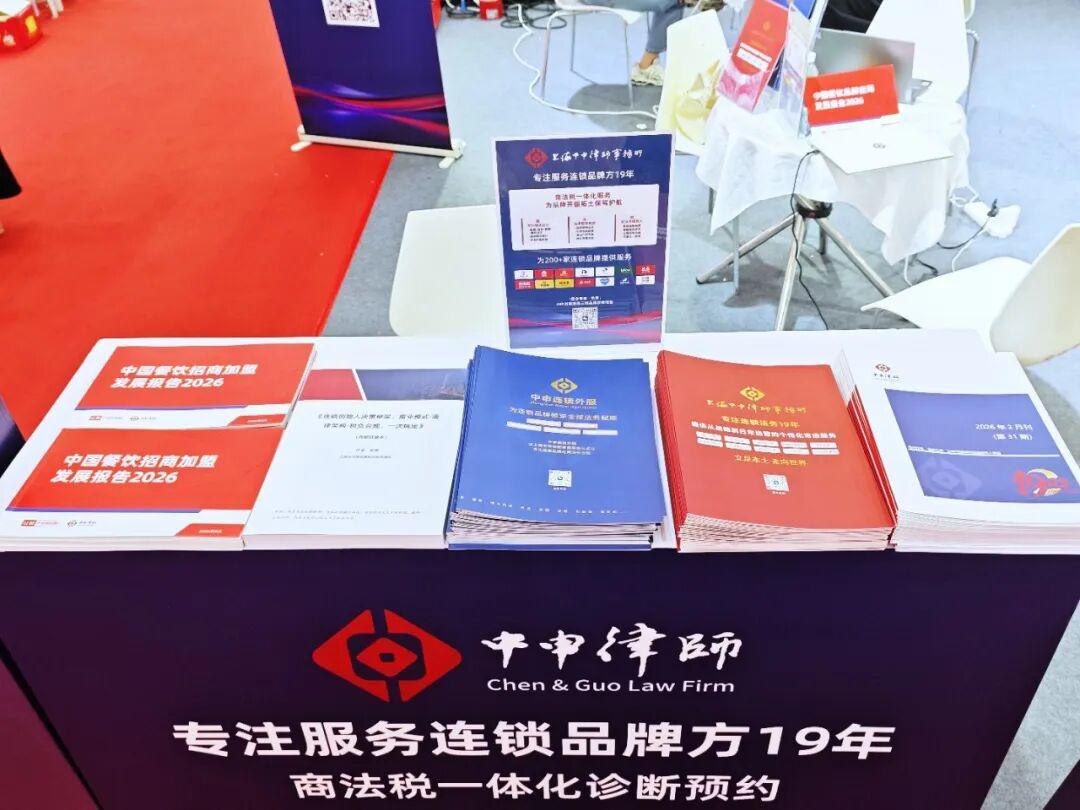
除演讲外,中申律师团队在展会现场设立专属展位,为到场餐饮品牌创始人及创业者提供一对一的法律咨询与展会限时“连锁品牌商法税一体化诊断”服务,展位上还准备了丰富的专业物料供品牌方领取试读。
从“快招”到“品招”,从规模竞赛到质量比拼,中国餐饮连锁行业正在经历一场深刻的转型。中申律师深耕连锁加盟法务领域近20年,陪伴客户从0到10000规模扩张。未来,中申律师将持续赋能连锁品牌实现科学的合规,在下一个黄金十年中行稳致远。