“如果一家店
把税费和单位承担的社保补齐以后,
原来预计的利润大幅减少,
你会怎样决定下一家店还开不开?”
这个问题,我想请准备继续扩张的餐饮老板认真算一次。
因为一旦按原来的利润预期向店长、合伙人或者加盟商作出承诺,后面增加的成本就会变成各方争议。开店时谈好的分配比例,很可能建立在一份没有算完整的账上。
我对连锁发展的判断,是机会和经营门槛会同时存在。
品牌仍有通过产品、人才与组织能力扩大规模的空间;要抓住这个机会,门店就得经得起复制,总部也要有持续支持门店的能力。单店的一个小缺口,复制到几十家店,就可能成为总部长期补贴的项目。
监管变化也在提醒企业重新核对经营事实。
平台涉税信息报送已经有明确规则,相关身份和收入信息需要按规定报送。 对餐饮企业来说,平台订单、到账、退款和申报之间能否解释清楚,是必须认真处理的问题。平台报送本身不等于增加一个新税种,企业仍要依据真实业务判断应承担的税费。(依据《互联网平台企业涉税信息报送规定》)
还有一类变化来自竞争者和团队。
AI可以帮助经营者更快取得信息、形成初稿,新一代创业者和员工也在进入行业。 我的看法是,过去依赖老板个人掌握的信息和经验,需要逐步转成团队能理解、能执行的规则。工具和年龄都不能直接决定胜负,组织怎样使用这些能力,才是品牌自己的功课。
具体到一家店,可以先把原来的账分成几层。
产品卖出去以后,实际收入是多少;
食材、租金、平台和人工消耗了多少;
依法应承担的税费、单位社保有没有列全;
总部持续支持这家店,又由谁承担成本。
把这些算完,还要留出周转资金,再讨论可以拿出多少用于分配。
【例如】总部为了让新店看起来回本更快,没有把培训、督导和开业支持的长期成本纳入收费;店长为了多拿分红,又把必要储备都分走了。两边的表面利润都不错,真正需要继续开店时,却发现总部和门店都缺现金。
这种情况,单改一张财务表很难解决。
商业模式决定谁投入、谁经营、谁提供服务和怎样获得收益。
法律需要把这些安排落实为主体、权利和合同。
税务则把真实交易和各方所得算清楚,测算结果再反过来检验商业安排。
三件事围绕同一门生意一起做,才能知道原来的承诺究竟能不能兑现。
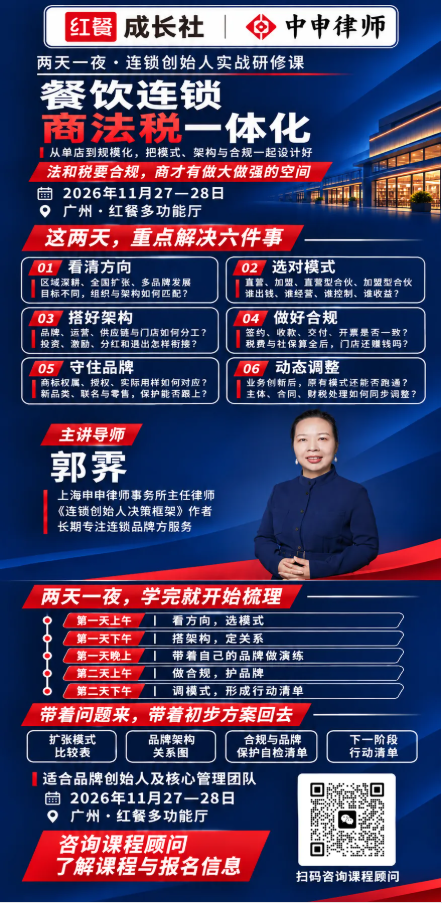
这也是我办这次商法税一体化课程的初衷。让老板在下一轮扩张之前,能够看清模式的成立条件,知道哪里需要调整、哪些材料需要核实,少走一些开了店以后再返工的弯路。
课程会先讲单店的四种扩张模式,再讲城市合伙人与集团化;随后进入品牌保护、特许合规、合同和控制权,最后用税费、社保与股东收益把整套安排重新算一遍。 我们会从税法基础与优惠条件讲起,让讨论有共同的起点。
11月27日至28日,我和红餐成长社在广州开这堂两天一夜的实战研修课。
准备开新店、发展合伙人,或者调整旧模式的老板,可以带着一项正在推进的决定来。联系课程顾问,了解完整课表与报名安排。